Chase
- 4,5
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer sein Geld nicht nur auf dem Girokonto liegen lassen möchte, findet mit Chase eine auffällig schlanke Finanz-App. Ich habe sie als Werkzeug für das tägliche Banking und zum Parken von Rücklagen betrachtet: weniger als umfangreiche Finanzzentrale, mehr als direkter Zugang zu einem Tagesgeldangebot mit starken Zinsen. Genau diese klare Ausrichtung ist die größte Stärke, setzt aber auch Grenzen, sobald man eine besonders breite Banking-Ausstattung erwartet.
Die App stammt von JPMorgan Chase und ist kostenlos erhältlich. Im Finanzbereich gehört sie damit zu den Anwendungen, die nicht durch Zusatzdienste oder komplizierte Anlagefunktionen überzeugen müssen, sondern durch einen möglichst kurzen Weg vom Smartphone zum eigenen Geld. Im Store liegt die durchschnittliche Bewertung bei 4,3, getragen von rund 122.000 Bewertungen. Das ist für mich ein gutes Zeichen für eine etablierte Nutzung, ersetzt aber nicht den Blick auf die eigenen Anforderungen.
Mein Eindruck vom aktuellen Chase-Erlebnis
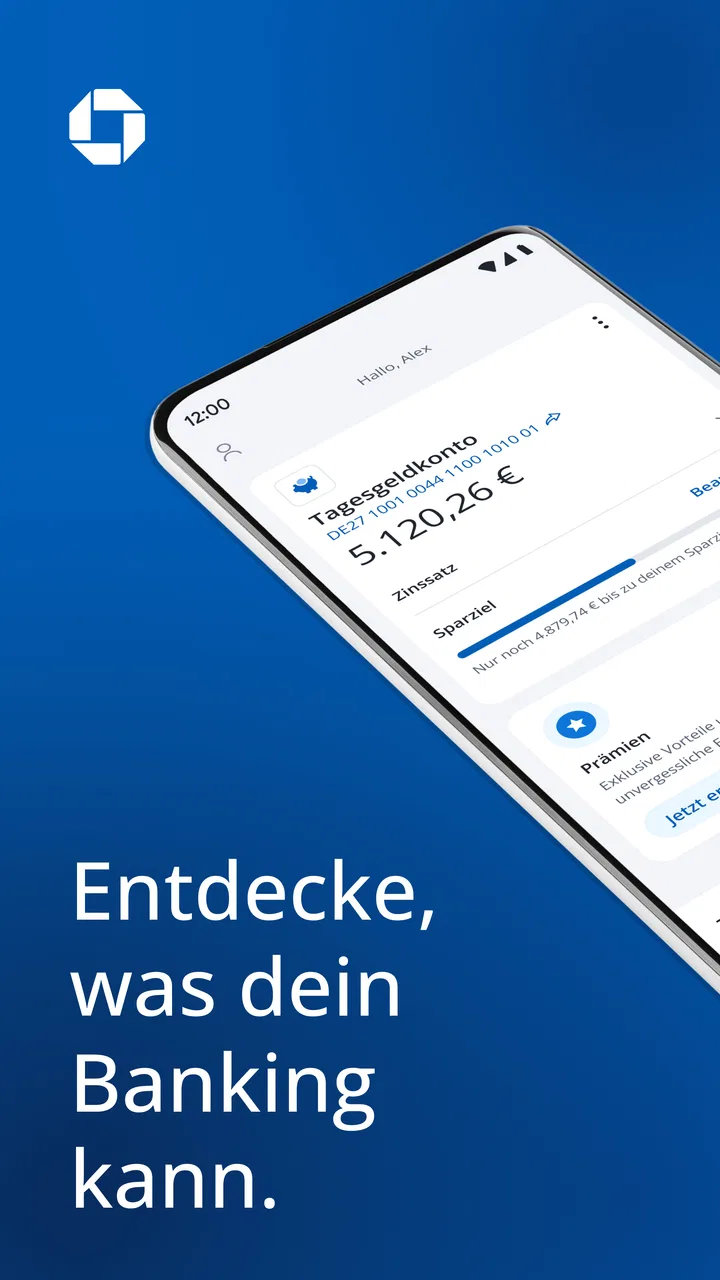
Beim Öffnen wirkt Chase auf mich wie eine App für Menschen, die ihre Finanzen gern übersichtlich halten. Der zentrale Gedanke ist schnell verständlich: Geld auf einem Tagesgeldkonto verwahren, dabei den Überblick behalten und bei Bedarf auf die passende Banking-Funktion zugreifen. Wer bereits viele Apps für Budgetplanung, Wertpapiere, Versicherungen und Konten nutzt, wird diese Reduktion angenehm finden. Wer dagegen alles in einer einzigen Anwendung bündeln möchte, braucht wahrscheinlich zusätzliche Lösungen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Die Bezeichnung „Tagesgeld mit starken Zinsen“ beschreibt die Richtung besser als eine lange Liste einzelner Funktionen. Ich würde Chase deshalb nicht als vollständigen Ersatz für jede bisherige Bank-App einordnen, sondern als gezielte Ergänzung oder als Einstieg in ein verzinstes Sparangebot. Das macht die Entscheidung einfacher: Wer eine Reserve getrennt vom laufenden Zahlungsverkehr halten will, sollte sich die App ansehen. Wer vor allem Überweisungen, Kartenverwaltung, Wertpapierhandel und Haushaltsplanung in einer Oberfläche sucht, sollte seine Erwartungen niedriger ansetzen.
Für die Installation ist ein Gerät mit mindestens iOS oder Android in der angegebenen Generation 9 erforderlich. Die Anwendung ist ab null Jahren freigegeben, was natürlich nichts über die tatsächliche Verantwortung beim Umgang mit Geld aussagt. Praktisch bedeutet es vor allem, dass keine altersbezogene Store-Schranke den Download erschwert. Die aktuelle Version trägt die Nummer 2.85.0. Solche Angaben sind für mich nicht bloß technische Randnotizen: Eine aktuelle Versionsnummer zeigt, dass die App als laufendes Produkt gepflegt wird, während die Systemanforderung älteren Geräten entgegenkommt.
Für wen die klare Ausrichtung gut funktioniert
Besonders sinnvoll finde ich Chase für Nutzer, die Rücklagen bewusst vom Alltagskonto trennen möchten. Das kann der Notgroschen sein, Geld für eine kommende größere Rechnung oder ein Betrag, den man nicht ständig im Blick des Girokontos haben will. Die psychologische Trennung ist dabei ein echter Vorteil: Wenn Spargeld nicht zwischen täglichen Kartenzahlungen auftaucht, gibt man es oft weniger leicht versehentlich aus.
Auch für Menschen, die gerade erst anfangen, sich mit Tagesgeld zu beschäftigen, kann die reduzierte Ausrichtung hilfreich sein. Eine überladene Banking-App lenkt schnell mit Kreditangeboten, Versicherungen, Depotfunktionen und Bonusprogrammen ab. Chase setzt einen anderen Schwerpunkt. Ich kann mir deshalb gut vorstellen, die Anwendung einem Freund zu empfehlen, der zunächst nur einen verständlichen Ort für eine finanzielle Reserve sucht.
Weniger passend ist sie für Nutzer, die ihr gesamtes Finanzleben in einer Oberfläche kontrollieren wollen. Wer regelmäßig Wertpapiere kauft, mehrere Bankverbindungen automatisch analysiert oder detaillierte Kategorien für jede Ausgabe benötigt, wird vermutlich weiterhin auf spezialisierte Apps angewiesen sein. Das ist kein Fehler der Anwendung, aber ein wichtiger Unterschied zu umfassenden Banking-Plattformen.
Ein realistischer Alltag mit der App
Ein typischer Einsatz könnte so aussehen: Ich erhalte mein Gehalt auf dem bisherigen Girokonto und überweise den Betrag für meine monatlichen Fixkosten dorthin. Ein weiterer Teil geht auf das Tagesgeldkonto in Chase. Für die App spricht in diesem Ablauf, dass die Rücklage einen eigenen Platz erhält, ohne dass ich dafür ein kompliziertes Anlageprodukt auswählen muss. Vor einer Reise oder einer größeren Anschaffung kann ich den vorgesehenen Betrag gezielt aufbauen und muss ihn nicht zwischen laufenden Ausgaben suchen.
Der entscheidende Tipp ist, das Konto nicht als Ersatz für kurzfristig benötigtes Alltagsgeld zu behandeln. Tagesgeld eignet sich in meinem Verständnis für verfügbare Rücklagen, nicht für Beträge, die ich innerhalb weniger Stunden für eine Kartenzahlung brauche. Wer diese Trennung von Anfang an festlegt, vermeidet unnötiges Verschieben und behält leichter den Überblick. Ich würde außerdem einen festen Prüftermin einplanen, etwa einmal im Monat, statt die App ständig zu öffnen und jede kleine Bewegung zu kontrollieren.
Ein zweiter nützlicher Arbeitsablauf ist die Zwecktrennung. Wenn ich beispielsweise Geld für eine jährliche Rechnung zurücklege, sollte ich den Betrag gedanklich nicht mit dem Notgroschen vermischen. Die App kann diese finanzielle Ordnung unterstützen, aber sie ersetzt keine eigene Benennung oder Planung. Gerade bei einem schlanken Produkt ist es sinnvoll, vor der ersten Einzahlung festzulegen, welcher Betrag unangetastet bleiben soll und welcher für absehbare Ausgaben vorgesehen ist.
Was sich aus der Produktentwicklung ablesen lässt
Die Veröffentlichung am 27.04.2022 zeigt, dass Chase kein kurzfristiger Testballon aus dem Store ist. Mit der aktuellen Version 2.85.0 wirkt die Anwendung wie ein Produkt, das über mehrere Entwicklungsstufen hinweg weitergeführt wurde. Ich würde daraus allerdings nicht automatisch ableiten, dass jede gewünschte Funktion vorhanden ist. Eine neue Versionsnummer kann Verbesserungen im Hintergrund, Fehlerkorrekturen oder Anpassungen an aktuelle Geräte enthalten, ohne dass sich der sichtbare Funktionsumfang grundlegend verändert.
Für bestehende Nutzer ist diese Entwicklung trotzdem relevant. Wer Chase bereits verwendet, sollte Aktualisierungen nicht nur wegen neuer sichtbarer Funktionen installieren. Bei Finanz-Apps zählen auch Stabilität, Kompatibilität und ein verlässlicher Anmeldeablauf. Gerade beim Zugriff auf ein Konto möchte ich nicht erst nach einem Gerätewechsel feststellen, dass eine alte Version Probleme verursacht. Die Unterstützung ab Betriebssystem 9 erleichtert den Zugang für viele ältere Geräte, trotzdem lohnt sich ein Blick darauf, ob das eigene Smartphone noch sicher und regelmäßig aktualisiert wird.
Die Reichweite von über einer Million Installationen passt zu meinem Eindruck einer bereits bekannten Anwendung. Sie ist damit nicht bloß eine Nischenlösung, die man nur wegen eines einzelnen Versprechens ausprobieren muss. Gleichzeitig sollte man hohe Verbreitung nicht mit persönlicher Eignung verwechseln. Ein Produkt kann vielen Menschen helfen und trotzdem für jemanden ungeeignet sein, der besondere Zahlungsfunktionen oder eine umfangreiche Finanzanalyse benötigt.
Die wichtigsten Fragen vor dem ersten Einsatz
Die erste Frage lautet für mich: Ist Chase ein Girokonto-Ersatz? Meine Antwort wäre nein, jedenfalls nicht automatisch. Die Anwendung ist in erster Linie rund um das Tagesgeldangebot positioniert. Wer sein Gehalt empfängt, Rechnungen organisiert und tägliche Zahlungen abwickelt, sollte prüfen, ob der eigene bisherige Zahlungsweg dafür weiterhin gebraucht wird. Ich würde Chase eher als Ergänzung einrichten, solange der konkrete persönliche Kontenbedarf nicht vollständig abgedeckt ist.
Die zweite Frage betrifft die Kosten. Chase wird kostenlos angeboten. Das macht den Einstieg niedrigschwellig, sollte aber nicht dazu führen, dass man nur auf den fehlenden Kaufpreis schaut. Bei einem Tagesgeldkonto sind die Bedingungen des Angebots, der tatsächliche Zinssatz und die persönliche Einlagensituation wichtiger als die Downloadkosten. Ich würde vor einer größeren Einzahlung die aktuellen Kontobedingungen direkt in der App und beim Anbieter sorgfältig lesen.
Die dritte Frage ist, ob die App für Minderjährige gedacht ist. Die Altersfreigabe im Store lautet ab null Jahren, doch eine Store-Freigabe ist keine Aussage darüber, wer ein Finanzkonto eröffnen oder verwalten darf. Für Familien würde ich deshalb nicht aus der Alterskennzeichnung schließen, dass ein Kind das Angebot eigenständig nutzen kann. Maßgeblich sind die konkreten Voraussetzungen bei der Kontoeröffnung.
Eine weitere praktische Frage ist, wie gut Chase zu mehreren Konten passt. Wenn ich bereits Girokonto, Depot und weitere Sparprodukte besitze, würde ich die Anwendung zunächst mit einem kleinen, klar bestimmten Betrag testen. So sehe ich, ob der zusätzliche Kontoweg meinen Alltag wirklich vereinfacht. Für manche Nutzer ist eine separate Spar-App eine hilfreiche mentale Grenze; für andere wird sie zu einer weiteren Stelle, an der Kontostände und Zugangsdaten gepflegt werden müssen.
Wo im Alltag Reibung entstehen kann
Die Einfachheit hat eine Kehrseite. Je weniger eine App abdecken möchte, desto wahrscheinlicher ist es, dass ich für bestimmte Aufgaben zwischen Anwendungen wechseln muss. Das betrifft vor allem Menschen, die ihre Ausgaben detailliert auswerten oder mehrere Finanzziele parallel verwalten. Eine spezielle Budget-App kann dafür besser geeignet sein, während Chase den verzinsten Aufbewahrungsort übernimmt.
Auch die Trennung vom Hauptkonto verlangt Disziplin. Eine Rücklage ist nur dann nützlich, wenn ich weiß, wie schnell ich sie benötige und welche Schritte für den Zugriff notwendig sind. Ich würde deshalb nicht erst im Notfall herausfinden wollen, wie Geldbewegungen funktionieren. Ein kleiner Testtransfer und ein anschließender Rückweg können mehr Sicherheit geben als bloßes Vertrauen in eine übersichtliche Oberfläche.
Ein weiterer Punkt ist der Zinssatz selbst. Die Kurzbeschreibung hebt starke Zinsen hervor, aber bei Tagesgeld zählt nicht nur der erste Eindruck. Zinsen können sich verändern, Bedingungen können an bestimmte Voraussetzungen geknüpft sein, und ein attraktives Angebot muss regelmäßig mit Alternativen verglichen werden. Ich sehe Chase deshalb als bequemes Werkzeug, nicht als Grund, eine einmal getroffene Entscheidung dauerhaft ungeprüft zu lassen.
Wer häufig Bargeld benötigt, komplexe internationale Zahlungen ausführt oder ein besonders umfassendes Filial- und Serviceangebot erwartet, sollte Chase nicht allein anhand des Tagesgeldgedankens auswählen. In solchen Fällen kann die klassische Hausbank oder eine stärker auf Zahlungsverkehr ausgerichtete Banking-App die bessere Hauptlösung sein. Chase kann daneben trotzdem als Sparbaustein interessant bleiben, sofern die Kontenaufteilung nicht zu umständlich wird.
Vergleich mit den üblichen Alternativen
Gegenüber einem gewöhnlichen Girokonto liegt der Vorteil von Chase für mich in der bewussten Ausrichtung auf verzinstes Sparen. Ein Girokonto ist für laufende Zahlungen praktisch, aber nicht automatisch der beste Ort für länger ungenutzte Rücklagen. Chase schafft eine klarere Trennung. Der Nachteil ist, dass ich wahrscheinlich zwei Konten im Blick behalten muss und das Geld nicht dort liegt, wo die täglichen Ausgaben stattfinden.
Im Vergleich zu einer klassischen Bank mit Tagesgeldkonto wirkt die App moderner und direkter, sofern man vor allem mobil arbeitet. Eine traditionelle Bank kann dagegen bei persönlicher Beratung, mehreren verbundenen Produkten oder einem bereits bestehenden Kundenverhältnis Vorteile haben. Ich würde nicht pauschal sagen, dass die App die Hausbank ersetzt. Die bessere Wahl hängt davon ab, ob mir maximale Einfachheit oder ein möglichst vollständiges Finanzangebot wichtiger ist.
Gegenüber einem Depot oder einer Anlage-App ist Chase die ruhigere Option. Das Geld bleibt als Rücklage gedacht, statt dass ich mich mit Kursschwankungen und Anlageentscheidungen beschäftigen muss. Dafür besteht natürlich weniger Raum für langfristige Renditeziele, die ein Wertpapierdepot abdecken könnte. Für kurzfristig oder mittelfristig benötigte Reserven finde ich ein Tagesgeldansatz nachvollziehbarer; für langfristigen Vermögensaufbau würde ich die Entscheidung nicht auf diese App allein stützen.
Auch Budget-Apps erfüllen einen anderen Zweck. Sie helfen mir, Einnahmen und Ausgaben zu verstehen, während Chase den Fokus auf das Halten von Geld legt. Wer seine Sparquote verbessern möchte, kann beide Arten von Anwendungen kombinieren: Die Budget-App zeigt, was monatlich übrig bleibt, und Chase nimmt den geplanten Betrag aus dem täglichen Ausgabenkreislauf. Das ist ein konkreter Mehrwert, aber eben kein Beweis dafür, dass eine einzige App alle Aufgaben erledigen muss.
Was ich bei der weiteren Nutzung beobachten würde
Bei einer Finanz-App achte ich langfristig darauf, ob die Bedienung auch nach mehreren Monaten verlässlich bleibt. Nicht nur der erste Login zählt, sondern auch die Verständlichkeit von Kontostand, Bewegungen und Geldtransfers. Bei Chase würde ich besonders beobachten, ob die schlanke Oberfläche mit wachsendem Nutzungsumfang übersichtlich bleibt. Eine App, die anfangs angenehm einfach ist, kann bei mehreren Sparzielen schnell an ihre Grenzen kommen.
Ebenso wichtig ist für mich die Entwicklung der Zinskonditionen. Der Store-Satz allein reicht nicht, um die Qualität eines Tagesgeldangebots dauerhaft zu beurteilen. Wer Chase nutzt, sollte die aktuellen Bedingungen regelmäßig prüfen und nicht annehmen, dass ein heute attraktiver Zinssatz unverändert bleibt. Dieser Vergleich muss nicht wöchentlich passieren; ein gelegentlicher, bewusster Check genügt in vielen Alltagssituationen und verhindert, dass die Entscheidung völlig automatisch weiterläuft.
Die Versionspflege bleibt ein weiterer Beobachtungspunkt. Die aktuelle Ausgabe 2.85.0 und die fortlaufende Produktgeschichte sprechen dafür, dass JPMorgan Chase die App weiterentwickelt. Für mich wäre entscheidend, ob kommende Aktualisierungen die wichtigsten Abläufe noch klarer machen, ohne aus der fokussierten Spar-App ein unnötig überladenes Produkt zu machen. Genau diese Balance entscheidet darüber, ob Chase auch für bestehende Nutzer angenehm bleibt.
Mein Fazit fällt deshalb bewusst differenziert aus: Ich empfehle Chase vor allem als unkomplizierte mobile Ergänzung für Tagesgeld und getrennte Rücklagen. Die kostenlose Nutzung, die klare Positionierung und die breite Verbreitung machen den Einstieg interessant. Die beste Entscheidung ist Chase dann, wenn du einen eigenen Sparplatz suchst und nicht erwartest, dass eine einzige App dein komplettes Finanzleben übernimmt.
Ich würde vor der Nutzung die aktuellen Konditionen lesen, die persönlichen Kontoziele festlegen und zunächst einen überschaubaren Betrag übertragen. Für einen Notgroschen oder planbare Rücklagen kann das sehr sinnvoll sein. Wer dagegen ein vollwertiges Hauptkonto, umfassende Auswertungen oder professionelle Geldanlage sucht, ist mit einer spezialisierten Alternative wahrscheinlich besser bedient. In diesem klar abgegrenzten Einsatzbereich hinterlässt Chase bei mir jedoch einen überzeugenden und angenehm nüchternen Eindruck.
Häufig gestellte Fragen zu Chase
01Was ist Chase und wofür kann ich die App verwenden?
Chase ist eine mobile Banking-App, mit der du deine Konten und Karten direkt vom Smartphone aus verwalten kannst. Je nach verfügbarer Landesversion lassen sich unter anderem Kontostände prüfen, Umsätze durchsuchen, Überweisungen ausführen, Zahlungen kontrollieren und Benachrichtigungen aktivieren. Vor dem Download solltest du prüfen, ob Chase in deinem Land angeboten wird und welche Funktionen für dein Konto tatsächlich verfügbar sind.
02Ist Chase kostenlos oder können Gebühren anfallen?
Der Download der Chase-App ist in der Regel kostenlos. Trotzdem können bei der Nutzung bestimmte Kosten entstehen, etwa durch internationale Überweisungen, Fremdwährungseinsätze, Bargeldabhebungen, verspätete Zahlungen oder spezielle Kontomodelle. Die konkreten Gebühren hängen vom Land, deinem Produkt und den aktuellen Vertragsbedingungen ab. Lies deshalb vor der Kontoeröffnung oder Nutzung das offizielle Preis- und Leistungsverzeichnis.
03Wie sicher ist die Anmeldung bei Chase?
Chase verwendet übliche Sicherheitsmaßnahmen für Banking-Apps, darunter verschlüsselte Datenübertragung, Geräteprüfung, Anmeldebestätigungen und je nach Einstellung biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Dennoch bleibt der Schutz deines Kontos auch von dir abhängig. Nutze ein starkes Passwort, installiere die App nur aus offiziellen Stores und gib niemals Bestätigungscodes oder Zugangsdaten an andere Personen weiter.
04Kann ich mit Chase Überweisungen und Zahlungen durchführen?
Ja, die App ist grundsätzlich darauf ausgelegt, alltägliche Bankgeschäfte mobil abzuwickeln. Dazu können Überweisungen, Kartenzahlungen, das Verwalten von Zahlungsempfängern und das Sperren oder Entsperren einer Karte gehören. Welche Optionen angezeigt werden, unterscheidet sich jedoch je nach Region, Kontoart und gesetzlichen Vorgaben. Prüfe vor einer Transaktion immer Empfänger, Betrag und Ausführungsdatum sorgfältig.
05Was muss ich tun, wenn ich mein Smartphone verliere oder Probleme mit der App habe?
Wenn dein Smartphone verloren geht, solltest du dein Gerät möglichst sofort sperren und den Chase-Kundenservice über eine offizielle Telefonnummer oder Website kontaktieren. Ändere gegebenenfalls dein Passwort und überprüfe deine letzten Kontobewegungen. Bei technischen Problemen helfen oft ein App-Update, ein Neustart oder eine stabile Internetverbindung. Lade keine angeblichen Support-Apps herunter und folge keinen Links aus verdächtigen Nachrichten.
Vorteile
- Übersichtliche Oberfläche für schnelles Verwalten von Karten und Konten
- Praktische Benachrichtigungen informieren zeitnah über neue Transaktionen
- Karten lassen sich bei Verlust direkt in der App sperren
- Einfache Überweisungen und Zahlungen ohne Filialbesuch möglich
- Biometrische Anmeldung ermöglicht schnellen und komfortablen Zugriff
Nachteile
- Einige Funktionen sind je nach Land oder Kontotyp möglicherweise nicht verfügbar
- Für die Nutzung ist eine stabile Internetverbindung erforderlich
- Die App kann auf älteren Geräten spürbar langsamer reagieren
- Nicht alle Support-Anfragen lassen sich direkt in der App klären
- Regelmäßige Sicherheitsprüfungen können den Anmeldevorgang verlängern

Chase
Galerie